

「長期金利3%時代」は「変動型住宅ローン」も無関係ではいられない 見落とされている“連動リスク”とは

9月1日、日本の10年国債利回りが3%に達し、その後も3%近傍に留まっている。それは「遠い金融市場の話」と思いきや、その影響は不動産市場を通し、家計にじわりと、しかし着実に及び始めている。マンション購入者の多くが選択する「変動型住宅ローン」も、長期金利とは「関係ない」では済まない構造があるのだ――。ピクテ・ジャパン シニア・フェローの大槻奈那氏が、金利3%時代の不動産市場の現状と、住宅ローン保有者が今すぐ確認すべきポイントを解説する。
「株価連動」から「横ばい」へ
長期金利の上昇が、不動産価格にも少しずつ変化の兆しをもたらし始めています。
マンション価格についていえば、全国平均で「年収の約7倍まで」が住宅ローンの目安だった時代が長く続きました。しかし現在、首都圏のマンション価格(65平方メートル換算)は平均年収の約14倍と、急激な値上がりが起きています。2001年には7倍でちょうど手が届いたものが、今やその倍の水準です。
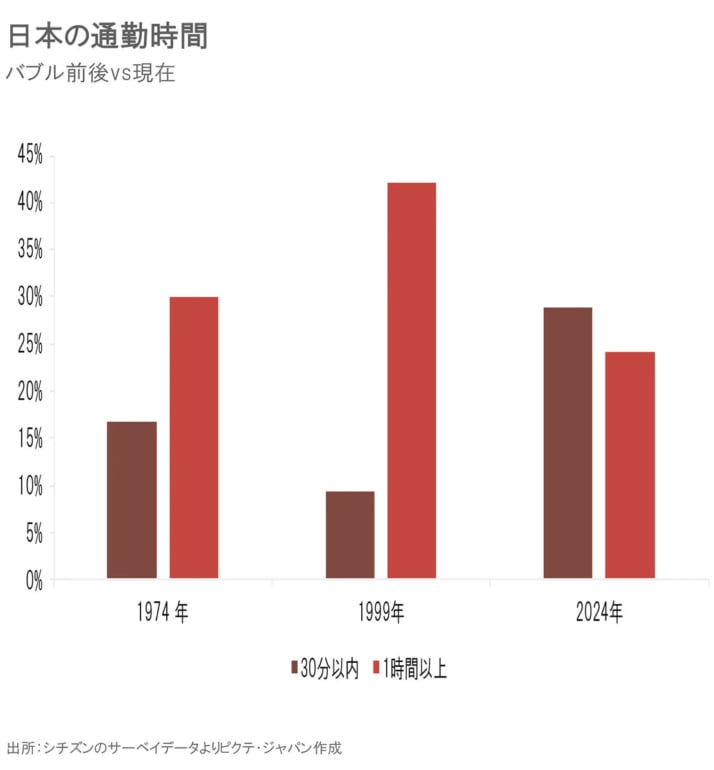
それでもこの値上がりが社会問題として大きく取り沙汰されてこなかった理由の一つに、通勤行動データがあります。バブル期の1990年代末には、首都圏で片道1時間以上かけて通勤する人が約40%いました。現在はそれが約25%まで低下し、むしろ30分以内の人のほうが多い。郊外まで住宅需要が波及していないということは、割高感に対する耐性がまだ社会全体に残っているとも読めます。
ただし、足元では明確な変化が見え始めています。これまで株価の上昇と連動していたマンション価格が、昨年後半ごろから横ばい圏に入り、「株価が上がってもマンション価格はついてこない」という局面に変わってきました。上昇の勢いに、陰りが出始めているのです。
変動型ローンを「長期金利とは別の話」と安心するのは早計
さらに注目すべきは、海外機関投資家の動きです。2025年第4四半期、海外機関投資家による日本不動産への直接投資が大幅な売り越しに転じました。
その後若干持ち直しているものの、まだ低位な状況が続いています。
不動産投資はレバレッジ(借入)を前提とした運用です。金利が上がれば借り入れコストが増え、投資収益率を直撃します。海外の機関投資家が先行して撤退し始めているのは、金利3%という水準がそのビジネスモデルの採算ラインを超え始めたシグナルとも読めます。個人投資家や国内投資家より機動力のある海外勢が先に動くのは、不動産市場では珍しくないパターンです。
それでは、住宅ローンを抱える個人の家計への影響はどうでしょうか。
個人の大半が選ぶ「変動型」が政策金利に影響を受ける短期プライムレートに連動するため、長期金利の変動の直接的な影響は限定的です。ただ、「長期金利とは別の話」と安心するのは早計です。
それは、長期金利の上昇が、日本銀行が政策金利の引き上げペースを早める要因の一つとなるからです。なぜなら、政策金利を引き上げることで期待インフレ率が落ち着き、長期金利をある程度抑えることができるからです。つまり、長期金利の上昇→日銀の利上げ加速→変動型ローン金利の上昇、という間接的な経路で、家計への影響が波及し得るのです。
「自分のローンが何に連動しているか」を確認
もう一つ、見落とされがちな点があります。
変動型住宅ローンは政策金利と連動する商品が大半ですが、農協がかつて手掛けていた商品など、一部の金融機関では、変動型でありながら長期金利に連動する仕組みを持つものがあります。そうした商品に加入している場合は、長期金利の上昇が返済額に直接響く可能性があります。
加えて、「5年ルール」の適用有無も重要な確認ポイントです。多くの変動型ローンには「金利が上がっても、5年間は毎月の返済額を据え置く」という緩衝ルールがあります。しかし銀行によっては、このルールが適用されない商品も存在します。
まず、次の2点を確認することをお勧めします。
(1)自分のローンの金利が「政策金利」と「長期金利」のどちらに連動しているかを契約書または金融機関に確認する。
(2)「5年ルール」の適用対象かどうかを確認する。
この2点を押さえるだけでも、自分の家計が今後の金利上昇にどの程度、影響を受けるかの輪郭がつかめます。
不動産市場の「次の局面」
海外機関投資家の先行撤退、マンション価格の横ばい転換、そして変動型ローンへの間接的な波及経路――これらはいずれも、長期金利3%到達が不動産市場にとって「転換点」となりうることを示しています。
長期金利がこのまま上昇を続け、3.5%、さらに4%に近づく局面では、企業の設備投資意欲の低下と不動産市場の停滞がより鮮明になっていくでしょう。不動産はその価格変動が緩やかなぶん、シグナルを見逃しやすい資産です。だからこそ、早い段階から現状を把握しておくことが重要だと考えます。
***
新潮QUEで配信中の記事【「長期金利3%時代」に最初に現れる“綻び”は――ビジネスパーソンが意識しておくべき危機に備える「7つの問い」】では、長期金利3%が日本経済に及ぼす影響や、逆に「追い風」となるセクター、不動産市場への影響、そしてこの先のさらなる長期金利上昇のリスクシナリオについて詳報している。


