

「長期金利3%」到達が引き起こす「円高→株安」の波及と世界が警戒する「資金の大逆流」

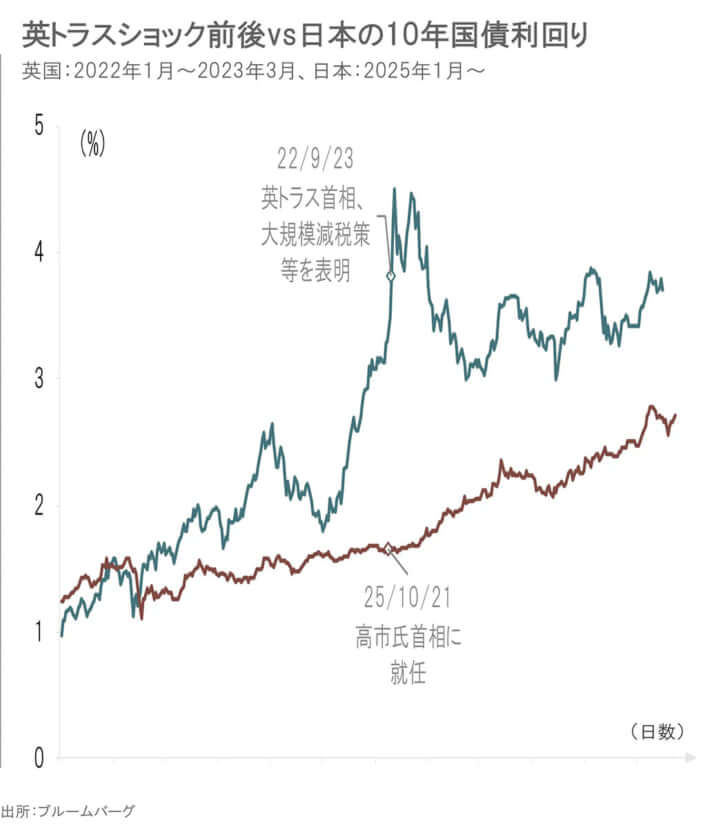
9月1日、日本の10年国債利回りが3%に達し、その後も3%近傍に留まっている。「数字そのものより怖いのは、その先の連鎖です」――ピクテ・ジャパンのシニア・フェロー大槻奈那氏は、そう指摘する。金利の上昇は円高圧力を高め、輸出企業の収益見通しを一変させる。さらに、長年にわたって世界中に向けられてきた日本の機関投資家の資金が国内に戻り始めると、米国債市場にまで影響が及びかねないという。では、そのメカニズムとは何か。大槻氏が解説する。
長期金利3%が持つ本当の意味
日本の長期金利(10年国債利回り)3%は、1996年以来、約30年ぶりの水準です。
この数字が持つ意味について、まず「3%という水準そのもの」ではなく、「その先に続く連鎖」を意識することが大切だと思っています。
金利が上がると、最初に影響が出るのは設備投資と不動産投資への意欲です。企業は「この金利水準に見合うリターンが見込めるか」を投資判断の基準に置きます。3%という壁を超えると、それをクリアできるプロジェクトの数は自然と絞られてきます。設備投資が鈍れば経済成長も緩やかになっていく――その連鎖を、私は今最も懸念しています。
心理的な影響も軽視できません。「3%突破」というヘッドラインは、数字そのものが企業心理に作用します。今のところ金融市場が即座にショックを受けたわけではありませんが、実体経済への波及は時間差を伴って進みます。
「金利3%→円高→企業収益悪化」という経路
それでは、市場の中でいま最も注目すべき動きはどこか。それは、為替への波及です。
国内の金利が3%まで上がると、国債や預金など日本で保有する資産が生み出すインカムゲインの魅力が相対的に高まります。海外から日本へ資金が流入しやすくなり、円高圧力が高まるということです。実際、9月8日には一時1ドル152円台まで急激な円高が進むなど、すでにその動きが見え始めています。
なぜ円高が株式市場にとって問題になるのか。それは、日本の上場企業には輸出企業の割合が高く、円高になれば企業収益の見通しが一気に変わるためです。
わかりやすい例が自動車メーカーです。各社は決算時に「想定為替レート」を設定して利益予想を組みますが、例えばトヨタなどは前回の四半期決算発表時に想定レートを1ドル160円に置いています。仮に円高が1ドル150円を割り込むペースで進んだ場合、利益予想は大きく下振れします。こうした影響は自動車だけでなく、機械や電子部品など輸出型の製造業全般に及びます。
「3%という数字そのものより、『3%→円高→企業収益悪化』という経路が、今最も注意すべきトランスミッション・メカニズムだと思っています」
日本マネーの「逆流」が世界を揺らす?
もう一つ、見落とせない視点があります。日本の機関投資家による資金の国内還流です。
「国内で3%受け取れるなら、為替リスクを負って海外債券を買う必要はない」
こう判断する機関投資家が増え始めると、長年にわたって世界中に投じられてきた日本マネーが国内に戻ってきます。すでにロイターなど複数の報道機関が、この「還流」の兆しを指摘し始めています。
特に影響が大きいのは米国債市場です。日本は長年、世界最大級の米国債保有国であり続けてきました。日本の機関投資家が米国債の購入を抑制・縮小し始めると、アメリカの長期金利にも上昇圧力がかかります。これは単に日本国内の問題ではなく、日本発の世界的な資金フローの変化です。アメリカなどが警戒する要因の一つに、こうした資金の還流があります。
為替の観点でも、海外資産から引き揚げられた資金が円転(外貨→円に換える)されることで、さらなる円高要因となります。先ほどの「3%→円高→企業収益悪化」という連鎖に、この日本マネーの還流が重なることで、円高がさらに加速するシナリオも十分に考えられます。
3%は「最初のシグナル」
長期金利3%への到達は、それ自体が最終的な危機を意味するわけではありません。ただ、「3%突破」が1つのシグナルであることは間違いありません。
為替・株式・海外市場という複数の経路を通じて、実体経済と金融市場の双方に影響が及ぶ可能性があるのです。その連鎖の起点として、現在の長期金利の水準を注意深く見守っていただく必要があると思っています。
***
新潮QUEで配信中の記事【「長期金利3%時代」に最初に現れる“綻び”は――ビジネスパーソンが意識しておくべき危機に備える「7つの問い」】では、長期金利3%が日本経済に及ぼす影響や、逆に「追い風」となるセクター、不動産市場への影響、そしてこの先のさらなる長期金利上昇のリスクシナリオについて詳報している。


